


התשובה בקצרה
בחינת השקעה בסלוניקי מתחילה במחיר הדירה, עוברת דרך עלויות הרכישה וההכנה להשכרה, ומגיעה לתקבולים ולהוצאות בפועל. הדוגמה הבאה מחברת את כל השלבים, ובודקת את אותה דירה גם בשנה חלשה יותר.
עודכן ב־9 בנובמבר 2026
דוגמה להמחשה — הנחות לצורך החישוב, ולא עסקה, תחזית או הצעת Wiser. המחירים, השכירות, העמלות, התפוסה ותנאי המימון הם הנחות ואינם נתוני שוק. כלל מס ההעברה מובא בנפרד עם מקור. כל עלויות השירותים בדוגמה כוללות מע״מ ככל שחל; גם שיעור דמי הניהול הוא הנחת חיוב סופי. החישוב מתייחס ל־12 חודשי החזקה, כאשר ההכנה וההשכרה הראשונה נכללות בתקופה שהונחה ללא שוכר. המודל מסתיים לפני מס הכנסה אישי.
1. מתחילים בעלות הרכישה וההכנה המלאה
לצד המחיר המוסכם צריך להופיע פירוט של מה שכלול בו. בדוגמה הזאת, השיפוץ והריהוט משולמים בנפרד ממחיר הדירה.
| רכישה והכנה להשכרה — סכומי הנחה | עלות |
|---|---|
| מחיר הדירה | €100,000 |
| מס העברה, כולל ההיטל לרשויות המקומיות | €3,090 |
| נוטריון, כולל מסמכים והעתקים | €1,200 |
| רישום הנכס | €700 |
| טיפול משפטי מטעם הרוכש | €1,000 |
| בדיקות מהנדס | €600 |
| תיווך או ליווי רכישה | €1,200 |
| מסמכים נוספים, תרגום, ייצוג והעברת כספים | €210 |
| שיפוץ | €8,000 |
| ריהוט, ציוד והכנה להשכרה | €4,000 |
| עלות הרכישה וההכנה הכוללת | €120,000 |
במסלול מס ההעברה הרגיל, AADE, רשות המסים היוונית, מציגה מס של 3% מהשווי החייב ועוד היטל לרשויות המקומיות בגובה 3% מסכום המס. יחד מדובר ב־3.09%. בדוגמה מניחים שווי חייב של €100,000, ללא פטור וללא חיוב במע״מ על הנכס במקום מס ההעברה: €3,000 ועוד €90 הם €3,090. השווי החייב הוא נתון נפרד; אין להעתיק אליו אוטומטית את המחיר המבוקש. את המסלול ואת השווי לעסקה עצמה מאמתים עם הנוטריון לפי מועד הרכישה. AADE — מס העברת מקרקעין.
יתר הסכומים הם הנחות תקציב, ולא תעריפים מחייבים או עמלות Wiser. בעסקה אמיתית מחליפים אותם בהצעות מחיר כתובות. אם השיפוץ או הריהוט כבר כלולים במחיר, מסירים את החיוב הנוסף המתאים. המדריך להכנה לרכישה מרחיב על הבדיקות שמאחורי העלויות האלה.
2. עוברים משכר הדירה בחוזה לכסף שנגבה
בתרחיש הבסיס מניחים שכר דירה של €600 בחודש וחודש אחד ללא הכנסה משכירות, הכולל את ההכנה ואת מציאת השוכר הראשון. יתר 11 החודשים משולמים במלואם בתוך תקופת החישוב. ההכנסה הפוטנציאלית היא €7,200; התקבולים הם €6,600.
ההבחנה הזאת חשובה: חוזה חתום ותקבול בבנק אינם אותו דבר. כשמתחילים מתקבולים בפועל, החודש הפנוי כבר משתקף בהם ואין להפחית אותו שוב. חוב של שוכר מציגים בנפרד, ופיקדון שנועד להחזרה לשוכר אינו נכלל בהכנסה משכירות.
| הוצאות תפעול שמשלם הבעלים — הנחות תרחיש הבסיס | עלות שנתית |
|---|---|
| ניהול: 8% מתוך €6,600 שנגבו | €528 |
| תחזוקה שוטפת ותיקונים קטנים ששולמו במהלך השנה | €360 |
| ביטוח נכס | €180 |
| מס בעלות על נכס, ENFIA | €240 |
| חלק הבעלים בהוצאות הבניין ובחשבונות בתקופה הפנויה | €240 |
| שירותי חשבונאות ומינהלה | €180 |
| איתור השוכר הראשון | €300 |
| עמלות בנק | €24 |
| סך הוצאות התפעול | €2,052 |
בהנחת הניהול הזאת אין עמלת מינימום או חיוב נפרד בתקופה פנויה; איתור השוכר מחויב בנפרד ב־€300. הסכם בפועל עשוי להיות בנוי אחרת. סכום התיקונים של €360 מייצג הוצאה ששולמה בתרחיש, ולא כסף שהונח ברזרבה. חשבונות שוטפים שמשלם השוכר אינם נכללים כאן בהכנסה או בהוצאות.
ENFIA הוא מס הבעלות השנתי על נכסים ביוון, המתייחס לזכויות המוחזקות ב־1 בינואר. השומה תלויה במאפייני הנכס והבעלות; €240 הם הנחה, ולא סכום קבוע לכל דירה שמחירה €100,000. משרד האוצר היווני — ENFIA.
3. מבינים מה כל נתון תשואה מודד
הכנסה תפעולית נטו = תקבולי שכירות פחות הוצאות התפעול שמשלם הבעלים.
בדוגמה: €6,600 פחות €2,052 הם €4,548. ההגדרה כאן כוללת את מס הבעלות, איתור השוכר והמינהלה שבטבלה. היא אינה כוללת מימון, מס הכנסה אישי או את עלויות הרכישה וההכנה שכבר נספרו בתחילת ההשקעה.
| מדד | חישוב | תוצאה |
|---|---|---|
| תשואה ברוטו משכירות פוטנציאלית על מחיר הדירה | €7,200 ÷ €100,000 | 7.20% |
| תשואה תפעולית על עלות הרכישה וההכנה הכוללת | €4,548 ÷ €120,000 | 3.79% |
הפער נובע גם מירידת ההכנסה לאחר תקופה פנויה והוצאות, וגם מהגדלת הסכום שעליו מחושבת התשואה. אף אחד מהמדדים אינו כולל שינוי בשווי הדירה. רווח אפשרי במכירה הוא תוצאה נפרדת, ואינו כסף זמין לתשלום החשבונות השנה.
בהשוואה בין נכסים משתמשים באותן הגדרות. אחוז ללא בסיס עלות ורשימת הוצאות אינו מספיק להשוואה.
4. בודקים את אותה דירה בשנה חלשה יותר
עלות הרכישה נשארת כפי שהייתה. כעת מניחים שכר דירה נמוך ב־5%, כלומר €570 בחודש, שני חודשים ללא שכירות ותיקון נוסף ששולם בסך €1,000. גם כאן התקופה הפנויה כוללת את ההכנה ואת איתור השוכר. בתרחיש הזה אין פיגורים נוספים בתשלום או עבודות השבחה נוספות.
דמי הניהול יורדים עם התקבולים. יתר הוצאות הבסיס נשארות €1,524; התיקון הנוסף מתווסף להוצאת התחזוקה המקורית של €360.
| תוצאה שנתית | תרחיש בסיס | תרחיש חלש יותר |
|---|---|---|
| שכר דירה חודשי | €600 | €570 |
| חודשי שכירות שנגבו | 11 | 10 |
| תקבולי שכירות | €6,600 | €5,700 |
| ניהול לפי 8% | €528 | €456 |
| יתר הוצאות התפעול בבסיס | €1,524 | €1,524 |
| תיקון נוסף | €0 | €1,000 |
| סך הוצאות התפעול | €2,052 | €2,980 |
| הכנסה תפעולית נטו | €4,548 | €2,720 |
| תשואה תפעולית על €120,000 | 3.79% | 2.27% |
זו בדיקת רגישות, ולא גבול ההפסד האפשרי. מחלוקת ממושכת על תשלום, עבודות משמעותיות בבניין או חריגה מתקציב השיפוץ עלולות לעלות יותר. השאלה המעשית היא אם גם ההכנסה הנמוכה מתאימה לתקציב שלכם ולחלופות העומדות בפניכם.
5. מוסיפים מימון ומגלים מהו התזרים
נניח הלוואה של €50,000 שנמשכת במועד הרכישה, בריבית שנתית נומינלית קבועה של 5%, ונפרעת במלואה בתוך 20 שנה באמצעות 240 תשלומים חודשיים. התשלום הראשון חל חודש לאחר המשיכה, ללא תקופת דחייה וללא תשלום בלון. אלה הנחות חישוב, ולא הצעת הלוואה או קביעה בדבר זכאות לאשראי.
הנוסחה לתשלום חודשי קבוע היא:
תשלום = סכום ההלוואה × r ÷ [1 − (1 + r)⁻ⁿ], כאשר r = 5% ÷ 12 ו־n = 240.
התוצאה, לאחר עיגול, היא €329.98 בחודש. המודל משתמש ב־12 תשלומים בסכום המעוגל: €3,959.76 בשנה. לכך מתווספת עלות הקמת מימון חד־פעמית שהונחה בנפרד בסך €1,000, הכוללת טיפול בהלוואה, הערכת שווי ורישום בטוחות. בדוגמה אין חיובי הלוואה שוטפים נוספים.
תזרים לאחר מימון = הכנסה תפעולית נטו פחות תשלומי הריבית והקרן.
| לפני מס הכנסה אישי | תרחיש בסיס | תרחיש חלש יותר |
|---|---|---|
| הכנסה תפעולית נטו | €4,548 | €2,720 |
| תשלומי הלוואה שנתיים | −€3,959.76 | −€3,959.76 |
| תזרים לאחר מימון | €588.24 | −€1,239.76 |
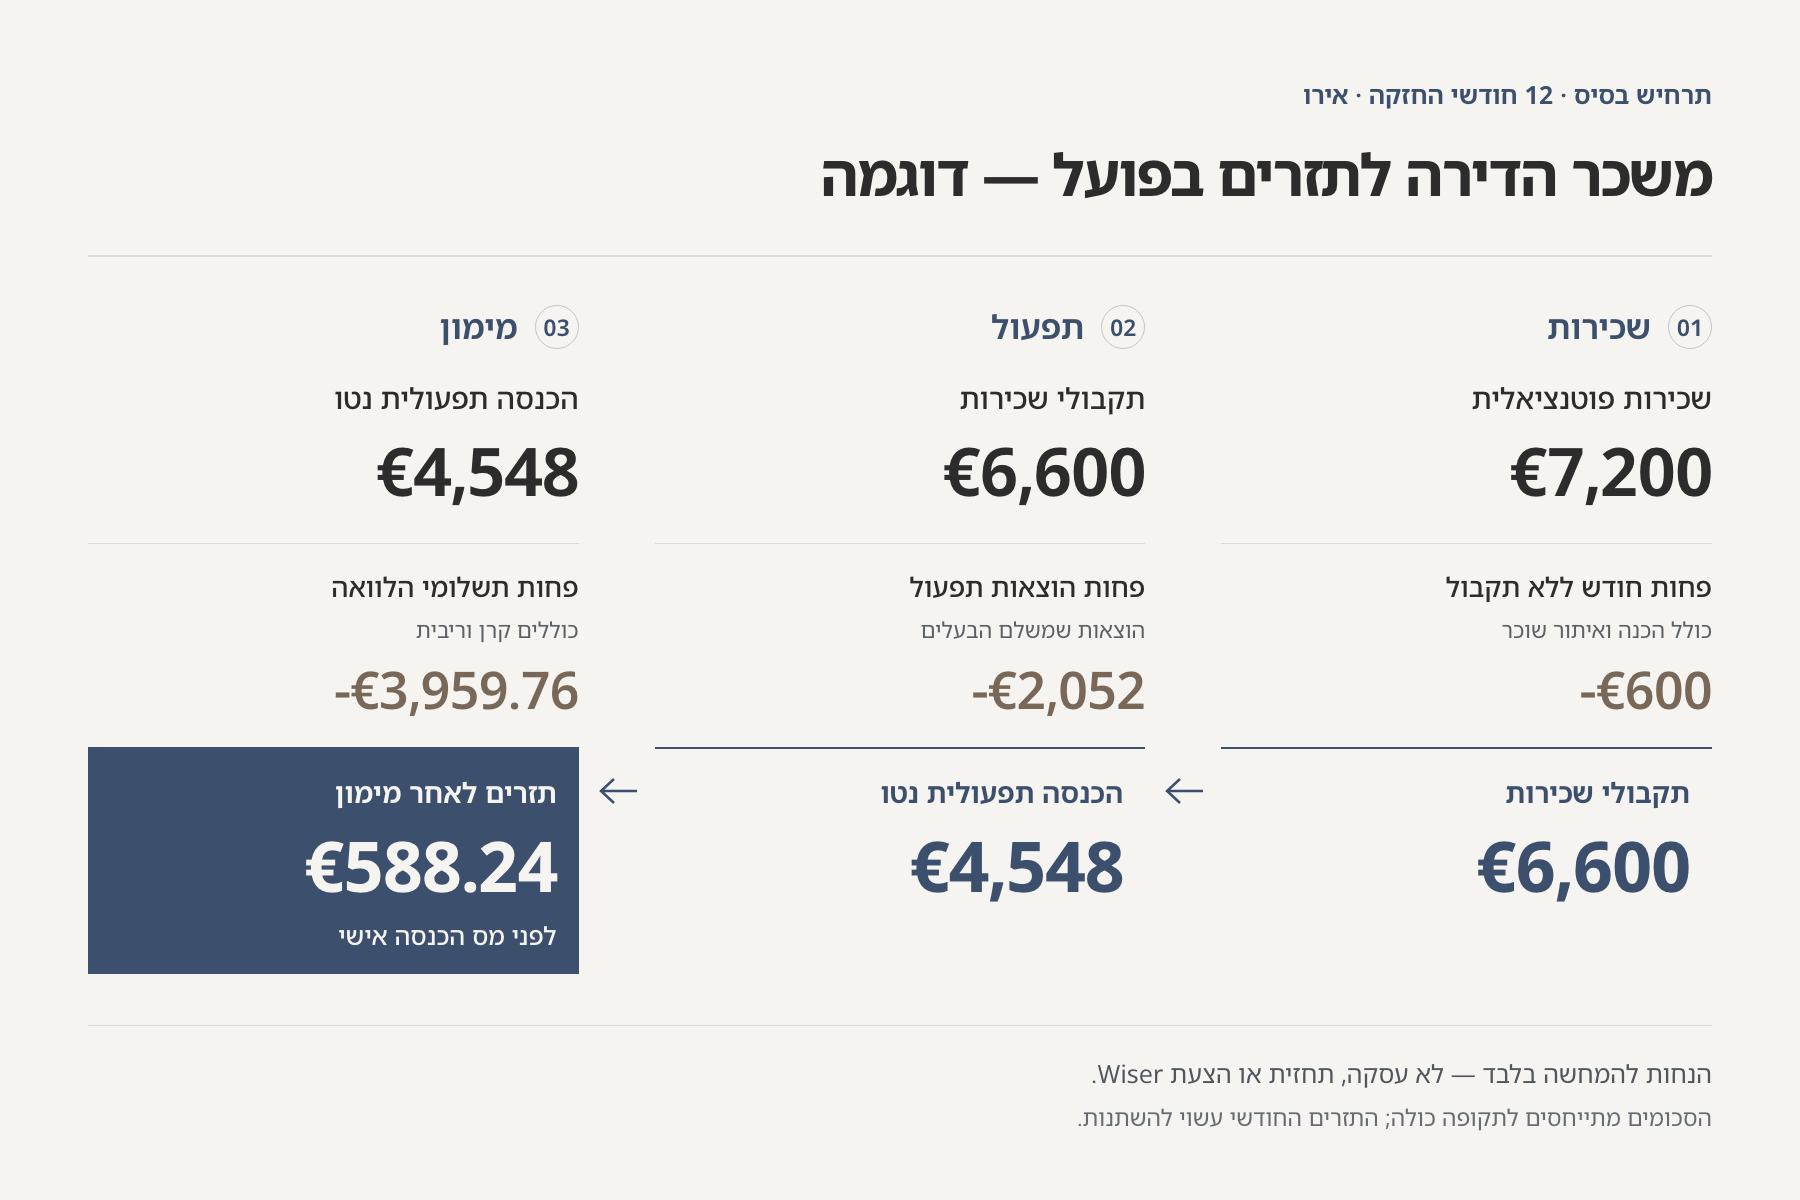
בתרחיש הבסיס נשאר ממוצע של €49.02 לחודש לפני מס אישי. התזרים בפועל אינו מתחלק באופן שווה בין החודשים. בתרחיש החלש צריך לממן חוסר, למרות הכנסה תפעולית חיובית.
החזר הקרן מקטין את יתרת החוב, אך עדיין דורש כסף. הוא אינו מנוכה בחישוב ההכנסה התפעולית, ובמודל הזה אינו מוצג כהוצאה מוכרת לצורכי מס. המימון מצמצם את ההון העצמי הדרוש ברכישה, ומוסיף תשלומים שממשיכים גם כשהדירה פנויה.
6. משאירים רזרבה גלויה וסופרים אותה פעם אחת
נניח שהבעלים מקצה גם €3,000 כרזרבת מזומן. ללא הלוואה, ההקצאה הראשונית היא €120,000 ועוד €3,000, ובסך הכול €123,000. עם ההלוואה שבדוגמה, החישוב הוא €120,000 פחות €50,000, ועוד €1,000 עלויות מימון ועוד €3,000 רזרבה: €74,000.
הרזרבה עדיין שייכת לבעלים. היא אינה הוצאת תפעול שנתית, ולכן אינה מנוכה שוב מ־€4,548. אם משלמים ממנה תיקון, סופרים את התיקון פעם אחת ומעדכנים את יתרת הרזרבה. הפקדה מאוחרת לחידושה מקטינה את הכסף הזמין למשיכה, ולא את ההכנסה התפעולית פעם נוספת.
למשקיע ללא הלוואה, חלוקת €4,548 בכל ההון שהוקצה, €123,000, נותנת 3.70%. זהו מכנה שונה מזה של מדד הנכס, שהראה 3.79%. הרזרבה שהונחה בסך €3,000 אינה הוכחה שיש די מזומן: צריך לבחון בנפרד מועדי תשלומים, חבות מס ותיקונים גדולים יותר.
7. מה עוד להביא בחשבון לפני ההחלטה
החישובים מסתיימים לפני מס הכנסה אישי. תזרים תפעולי אינו בהכרח הכנסה חייבת במס: כללי המס היווניים קובעים אילו ניכויים חלים. אין להכפיל אוטומטית את €4,548 או את €588.24 בשיעור מס ולהניח שהתקבל החישוב הנכון. משרד האוצר היווני — מיסוי הכנסה.
תושבות המס ומבנה הבעלות משפיעים על התוצאה. AADE מגדירה הכנסה מנכס ביוון כהכנסה שמקורה ביוון, ומבהירה שלגבי תושבי חוץ חלות הוראות אמנת המס הרלוונטית. את הדיווח במדינת התושבות ואת הטיפול לפי האמנה בוחנים לפי נסיבות הבעלים. AADE — הכנסה שמקורה ביוון ותושבי חוץ.
המודל נקוב באירו. אם ההוצאות האישיות או ההלוואה שלכם נקובות במטבע אחר, יש לבחון בנפרד עלויות המרה וחשיפה לשער החליפין. גם מכירה עתידית דורשת חישוב נפרד של התמורה, הוצאות המכירה, המס ויתרת החוב.
בנכס מסוים, מחליפים כל הנחה באסמכתה: מפרט מוסכם, נתוני שכירות להשוואה, הצעות מחיר לשירותים, הוצאות הבניין ותנאי המימון. לאחר מכן בודקים אם תרחיש הבסיס וגם שנה חלשה מתאימים לכסף שתוכלו להקצות. אפשר להמשיך אל מדריך המשקיע של Wiser, או לשוחח עם הצוות על המחיר, המפרט ותנאי הניהול של דירה מסוימת בפרויקטים של החברה.
שאלות ותשובות
איך משווים שתי הצעות כשמחיר אחת כולל שיפוץ וריהוט והאחרת לא?
משווים את העלות הכוללת של כל דירה עד שהיא מוכנה להשכרה, לפי מפרט דומה. מוסיפים למחיר המוסכם את המסים החלים, שכר הטרחה, הרישום ורק את השיפוץ והציוד שאינם כלולים כבר. בדקו הצעות מחיר הכוללות מע״מ ככל שחל, והביאו בחשבון הבדלים במשך ההכנה וההכנסה שעלולה להתעכב. מחיר נמוך יותר לפני העבודות אינו מוכיח שהעלות הכוללת נמוכה יותר.
האם רזרבה לתיקונים היא הוצאה שמקטינה את התשואה?
רזרבה שלא נוצלה אינה הוצאת תפעול, ולכן אין להפחית אותה מההכנסה התפעולית. מציגים אותה בנפרד כחלק מההון שהוקצה, ומציינים במפורש אם היא כלולה בסכום שעליו מחושבת התשואה. כשמשלמים ממנה תיקון, רושמים את ההוצאה פעם אחת. מילוי הרזרבה מחדש מצמצם את המזומן שאפשר למשוך, אך אינו יוצר הוצאה תפעולית נוספת.
אם חישבתי הכנסה לפי 11 חודשי שכירות, האם צריך להפחית גם חודש ללא שוכר?
לא, אם החודש הפנוי כבר משתקף ב־11 החודשים, הפחתה נוספת תספור את אותו אובדן הכנסה פעמיים. בדוגמה להמחשה במאמר, €600 לחודש כפול 11 הם €6,600, בהנחה שהסכום נגבה במלואו בתקופת החישוב. מהתקבולים האלה מפחיתים את הוצאות הבעלים, שחלקן עשויות להימשך גם כשהדירה פנויה. זמן שיפוץ או איתור שוכר נכלל בתקופה ללא תקבול פעם אחת בלבד.
איך ייתכן שההכנסה התפעולית חיובית, אבל צריך להוסיף כסף מהחשבון?
משום שתשלומי ההלוואה יכולים להיות גבוהים מההכנסה התפעולית שנותרת לאחר הוצאות הדירה. בתרחיש החלש שבדוגמה להמחשה במאמר, הכנסה תפעולית של €2,720 פחות תשלומי הלוואה של €3,959.76 יוצרת חוסר שנתי של €1,239.76, עוד לפני מס הכנסה אישי. התשלומים כוללים קרן וריבית, והקטנת החוב אינה כסף זמין לתשלום חשבונות. הסכומים הם הנחות לחישוב, ולא ביצועי נכס של Wiser.
מה כדאי לשנות בתרחיש הבסיס כדי לבדוק אם העסקה מתאימה לתקציב שלי?
בדקו שכר דירה נמוך יותר, תקופה ארוכה יותר ללא תקבולים ותיקון נוסף, תחילה בנפרד ואז יחד. כך אפשר לראות איזו הנחה משפיעה במיוחד, ומה קורה כשהוצאות נוספות מגיעות לצד ירידה בהכנסה. בנו גם תזרים לפי חודשים עם מועדי תשלומי ההלוואה והוצאות גדולות, ובדקו אם המזומן הזמין מכסה את החוסר בלי להסתמך על עליית ערך. התרחיש החלש במאמר הוא בדיקת רגישות, ולא גבול ההפסד האפשרי.


