


Η βασική εικόνα
Για να αξιολογήσετε μια επένδυση σε ακίνητο προς εκμίσθωση στη Θεσσαλονίκη, παρακολουθήστε τα ποσά σε κάθε στάδιο: αγορά, εκμίσθωση, λειτουργικά έξοδα και χρηματοδότηση. Το παράδειγμα που ακολουθεί συνδέει αυτά τα στάδια και δείχνει τι αλλάζει σε μια δυσμενέστερη χρονιά.
Ενημερώθηκε στις 9 Νοεμβρίου 2026
Ενδεικτικό παράδειγμα με υποθέσεις εργασίας για τον υπολογισμό. Δεν αποτελεί συναλλαγή, πρόβλεψη ή προσφορά της Wiser. Οι τιμές, τα μισθώματα, οι αμοιβές, η πληρότητα και οι όροι χρηματοδότησης είναι υποθετικά μεγέθη και όχι στοιχεία αναφοράς της αγοράς. Ο κανόνας για τον φόρο μεταβίβασης τεκμηριώνεται χωριστά. Όλα τα υποθετικά κόστη υπηρεσιών περιλαμβάνουν τον ΦΠΑ που τυχόν αναλογεί. Και το ποσοστό της αμοιβής διαχείρισης θεωρείται τελική χρέωση. Το μοντέλο καλύπτει 12 μήνες κατοχής του ακινήτου. Η προετοιμασία και η πρώτη εκμίσθωση περιλαμβάνονται στο διάστημα κατά το οποίο υποθέτουμε ότι το ακίνητο παραμένει κενό. Οι υπολογισμοί σταματούν πριν από τον φόρο εισοδήματος φυσικών προσώπων.
1. Υπολογίστε το συνολικό κόστος αγοράς και προετοιμασίας
Ξεκινήστε από τη συμφωνημένη τιμή και μια σαφή καταγραφή όσων περιλαμβάνει. Στο παράδειγμα αυτό, η ανακαίνιση και η επίπλωση αποτελούν πρόσθετα κόστη.
| Αγορά και προετοιμασία: ενδεικτικά ποσά | Κόστος |
|---|---|
| Τιμή διαμερίσματος | 100.000 € |
| Φόρος μεταβίβασης, μαζί με την εισφορά υπέρ δήμων | 3.090 € |
| Συμβολαιογράφος, μαζί με έγγραφα και αντίγραφα | 1.200 € |
| Μεταγραφή ή κτηματολογική καταχώριση | 700 € |
| Νομικές υπηρεσίες για τον αγοραστή | 1.000 € |
| Έλεγχοι μηχανικού | 600 € |
| Μεσιτική αμοιβή ή υποστήριξη αγοράς | 1.200 € |
| Λοιπά έγγραφα, μετάφραση, εκπροσώπηση και μεταφορά χρημάτων | 210 € |
| Ανακαίνιση | 8.000 € |
| Επίπλωση, εξοπλισμός και προετοιμασία για εκμίσθωση | 4.000 € |
| Συνολικό κόστος αγοράς και προετοιμασίας | 120.000 € |
Στο συνήθες καθεστώς φόρου μεταβίβασης, η ΑΑΔΕ ορίζει συντελεστή 3% επί της φορολογητέας αξίας, συν εισφορά υπέρ δήμων ίση με το 3% του φόρου. Η συνολική επιβάρυνση αντιστοιχεί επομένως σε 3,09%. Εδώ υποθέτουμε φορολογητέα αξία 100.000 €, χωρίς απαλλαγή και χωρίς επιβολή ΦΠΑ στο ακίνητο αντί φόρου μεταβίβασης. Άρα: 3.000 € + 90 € = 3.090 €. Η φορολογητέα αξία είναι ξεχωριστό δεδομένο. Μην χρησιμοποιείτε αυτόματα στη θέση της τη ζητούμενη τιμή. Επιβεβαιώστε με τον συμβολαιογράφο το καθεστώς και την αξία που ισχύουν κατά την ημερομηνία της συναλλαγής. ΑΑΔΕ: Φορολογία μεταβίβασης ακινήτων.
Τα υπόλοιπα ποσά είναι παραδοχές για την κατάρτιση του προϋπολογισμού, όχι νόμιμα καθορισμένες χρεώσεις ή αμοιβές της Wiser. Σε μια πραγματική αγορά, αντικαταστήστε τα με γραπτές προσφορές. Αν η ανακαίνιση ή η επίπλωση περιλαμβάνεται ήδη στην τιμή, αφαιρέστε την αντίστοιχη πρόσθετη χρέωση. Ο οδηγός προετοιμασίας για την αγορά εξηγεί αναλυτικότερα τους ελέγχους που συνδέονται με αυτά τα κόστη.
2. Περάστε από το συμφωνημένο μίσθωμα στις πραγματικές εισπράξεις
Στο βασικό σενάριο υποθέτουμε μηνιαίο μίσθωμα 600 € και έναν μήνα χωρίς έσοδα από μίσθωση, στον οποίο περιλαμβάνονται η προετοιμασία και η εύρεση του πρώτου μισθωτή. Τα μισθώματα των υπόλοιπων 11 μηνών εισπράττονται πλήρως μέσα στην περίοδο του υπολογισμού. Τα δυνητικά μισθώματα είναι 7.200 €, ενώ τα εισπραχθέντα μισθώματα ανέρχονται σε 6.600 €.
Η διάκριση έχει σημασία. Το υπογεγραμμένο μισθωτήριο δεν ισοδυναμεί με χρήματα στον λογαριασμό. Αν ξεκινάτε από τις πραγματικές εισπράξεις, το διάστημα χωρίς μισθωτή έχει ήδη αποτυπωθεί σε αυτές: μην το αφαιρέσετε ξανά. Καταγράψτε χωριστά τα ανείσπρακτα μισθώματα και μην συμπεριλάβετε την επιστρεπτέα εγγύηση του μισθωτή στα έσοδα από μίσθωση.
| Λειτουργικά έξοδα του ιδιοκτήτη: παραδοχές βασικού σεναρίου | Ετήσιο κόστος |
|---|---|
| Διαχείριση: 8% επί των 6.600 € που εισπράχθηκαν | 528 € |
| Τακτική συντήρηση και μικροεπισκευές που πληρώθηκαν μέσα στο έτος | 360 € |
| Ασφάλιση ακινήτου | 180 € |
| ΕΝΦΙΑ | 240 € |
| Κοινόχρηστα που βαρύνουν τον ιδιοκτήτη και λογαριασμοί όσο το ακίνητο είναι κενό | 240 € |
| Λογιστικές υπηρεσίες και διαχειριστικές εργασίες | 180 € |
| Εύρεση του πρώτου μισθωτή | 300 € |
| Τραπεζικές χρεώσεις | 24 € |
| Συνολικά λειτουργικά έξοδα | 2.052 € |
Η παραδοχή για τη διαχείριση δεν προβλέπει ελάχιστη αμοιβή ή ξεχωριστή χρέωση όσο το ακίνητο είναι κενό. Η αμοιβή των 300 € για την εύρεση μισθωτή είναι χωριστή. Οι όροι μιας πραγματικής σύμβασης μπορεί να διαφέρουν. Τα 360 € για επισκευές αντιστοιχούν σε δαπάνη που πληρώθηκε στο συγκεκριμένο σενάριο, όχι σε χρήματα που μπήκαν σε αποθεματικό. Οι συνήθεις λογαριασμοί που πληρώνει ο μισθωτής δεν περιλαμβάνονται ούτε στα έσοδα ούτε στα έξοδα.
Ο ΕΝΦΙΑ είναι ο ετήσιος φόρος ιδιοκτησίας ακινήτων και συνδέεται με τα δικαιώματα που υφίστανται την 1η Ιανουαρίου. Ο υπολογισμός του εξαρτάται από τα χαρακτηριστικά του ακινήτου και των δικαιωμάτων του ιδιοκτήτη. Τα 240 € είναι υπόθεση εργασίας, όχι ένα σταθερό ποσό φόρου για κάθε διαμέρισμα αξίας 100.000 €. Υπουργείο Εθνικής Οικονομίας και Οικονομικών: ΕΝΦΙΑ.
3. Δείτε τι μετρά κάθε δείκτης απόδοσης
Καθαρό λειτουργικό εισόδημα = εισπραχθέντα μισθώματα − λειτουργικά έξοδα που πληρώνει ο ιδιοκτήτης.
Στο παράδειγμα: 6.600 € − 2.052 € = 4.548 €. Ο ορισμός αυτός περιλαμβάνει τον φόρο ιδιοκτησίας και τα έξοδα εύρεσης μισθωτή και διαχειριστικών εργασιών του πίνακα. Δεν περιλαμβάνει τη χρηματοδότηση, τον φόρο εισοδήματος φυσικών προσώπων ή τα κόστη αγοράς και προετοιμασίας που έχουν ήδη καταγραφεί στην αρχή.
| Δείκτης | Υπολογισμός | Αποτέλεσμα |
|---|---|---|
| Δυνητική ακαθάριστη απόδοση από μισθώματα επί της τιμής αγοράς | 7.200 € ÷ 100.000 € | 7,20% |
| Λειτουργική απόδοση επί του συνολικού κόστους αγοράς και προετοιμασίας | 4.548 € ÷ 120.000 € | 3,79% |
Η διαφορά προκύπτει τόσο από τα έξοδα και το διάστημα χωρίς μισθώματα που αφαιρούνται από τα έσοδα όσο και από το μεγαλύτερο συνολικό κεφάλαιο που χρησιμοποιείται στον υπολογισμό. Κανένας από τους δύο δείκτες δεν περιλαμβάνει μεταβολή στην αξία του διαμερίσματος. Ένα ενδεχόμενο κέρδος από μελλοντική πώληση είναι ξεχωριστό αποτέλεσμα, όχι διαθέσιμα χρήματα για τους φετινούς λογαριασμούς.
Χρησιμοποιείτε τους ίδιους ορισμούς όταν συγκρίνετε ακίνητα. Ένα ποσοστό χωρίς τη βάση κόστους και τον κατάλογο εξόδων του δεν αρκεί για μια ολοκληρωμένη σύγκριση.
4. Εξετάστε το ίδιο ακίνητο σε μια δυσμενέστερη χρονιά
Κρατήστε αμετάβλητο το κόστος αγοράς. Τώρα υποθέστε μίσθωμα χαμηλότερο κατά 5%, δηλαδή 570 € τον μήνα, δύο μήνες χωρίς μισθώματα και μια επιπλέον επισκευή που πληρώθηκε και κόστισε 1.000 €. Το διάστημα χωρίς μισθωτή περιλαμβάνει και πάλι την προετοιμασία και την εκμίσθωση. Στο σενάριο αυτό δεν υπάρχουν άλλες καθυστερήσεις πληρωμών ή πρόσθετες εργασίες αναβάθμισης.
Η αμοιβή διαχείρισης μειώνεται μαζί με τα εισπραχθέντα μισθώματα. Τα υπόλοιπα λειτουργικά έξοδα του βασικού σεναρίου παραμένουν στα 1.524 €. Η επιπλέον επισκευή προστίθεται στην αρχική δαπάνη συντήρησης των 360 €.
| Ετήσιο αποτέλεσμα | Βασικό σενάριο | Δυσμενέστερο σενάριο |
|---|---|---|
| Μηνιαίο μίσθωμα | 600 € | 570 € |
| Μήνες για τους οποίους εισπράχθηκαν μισθώματα | 11 | 10 |
| Εισπραχθέντα μισθώματα | 6.600 € | 5.700 € |
| Αμοιβή διαχείρισης 8% | 528 € | 456 € |
| Λοιπά λειτουργικά έξοδα του βασικού σεναρίου | 1.524 € | 1.524 € |
| Επιπλέον επισκευή | 0 € | 1.000 € |
| Συνολικά λειτουργικά έξοδα | 2.052 € | 2.980 € |
| Καθαρό λειτουργικό εισόδημα | 4.548 € | 2.720 € |
| Λειτουργική απόδοση επί των 120.000 € | 3,79% | 2,27% |
Πρόκειται για ανάλυση ευαισθησίας, όχι για το όριο του δυσμενέστερου δυνατού αποτελέσματος. Μια παρατεταμένη διαφωνία για πληρωμές, σημαντικές εργασίες στην πολυκατοικία ή μια υπέρβαση του προϋπολογισμού ανακαίνισης μπορεί να κοστίσουν περισσότερο. Το πρακτικό ερώτημα είναι αν το χαμηλότερο εισόδημα εξακολουθεί να ταιριάζει στον προϋπολογισμό σας και στις εναλλακτικές που έχετε.
5. Προσθέστε τη χρηματοδότηση για να δείτε την ταμειακή ροή
Υποθέστε δάνειο 50.000 € που εκταμιεύεται κατά την αγορά, με σταθερό ονομαστικό ετήσιο επιτόκιο 5% και πλήρη αποπληρωμή σε 20 χρόνια, μέσω 240 μηνιαίων δόσεων. Η πρώτη δόση καταβάλλεται έναν μήνα μετά την εκταμίευση, χωρίς περίοδο χάριτος ή μεγάλη εφάπαξ πληρωμή στη λήξη. Πρόκειται για παραδοχές υπολογισμού, όχι για προσφορά δανείου ή διαβεβαίωση ότι ο αγοραστής πληροί τις προϋποθέσεις χρηματοδότησης.
Ο τύπος για ισόποσες μηνιαίες δόσεις είναι:
Δόση = ποσό δανείου × r ÷ [1 − (1 + r)⁻ⁿ], όπου r = 5% ÷ 12 και n = 240.
Το αποτέλεσμα, μετά τη στρογγυλοποίηση, είναι 329,98 € τον μήνα. Το μοντέλο χρησιμοποιεί 12 δόσεις σε αυτό το στρογγυλοποιημένο ποσό: 3.959,76 € τον χρόνο. Τα αρχικά έξοδα του δανείου υπολογίζονται χωριστά, με υποθετικό ποσό 1.000 €, που καλύπτει τα έξοδα σύναψης, την εκτίμηση του ακινήτου και την εγγραφή εξασφαλίσεων. Στο παράδειγμα δεν υπάρχουν άλλες επαναλαμβανόμενες χρεώσεις για το δάνειο.
Ταμειακή ροή μετά την εξυπηρέτηση του δανείου = καθαρό λειτουργικό εισόδημα − πληρωμές τόκων και κεφαλαίου.
| Πριν από τον φόρο εισοδήματος φυσικών προσώπων | Βασικό σενάριο | Δυσμενέστερο σενάριο |
|---|---|---|
| Καθαρό λειτουργικό εισόδημα | 4.548 € | 2.720 € |
| Ετήσιες δόσεις δανείου | −3.959,76 € | −3.959,76 € |
| Ταμειακή ροή μετά την εξυπηρέτηση του δανείου | 588,24 € | −1.239,76 € |
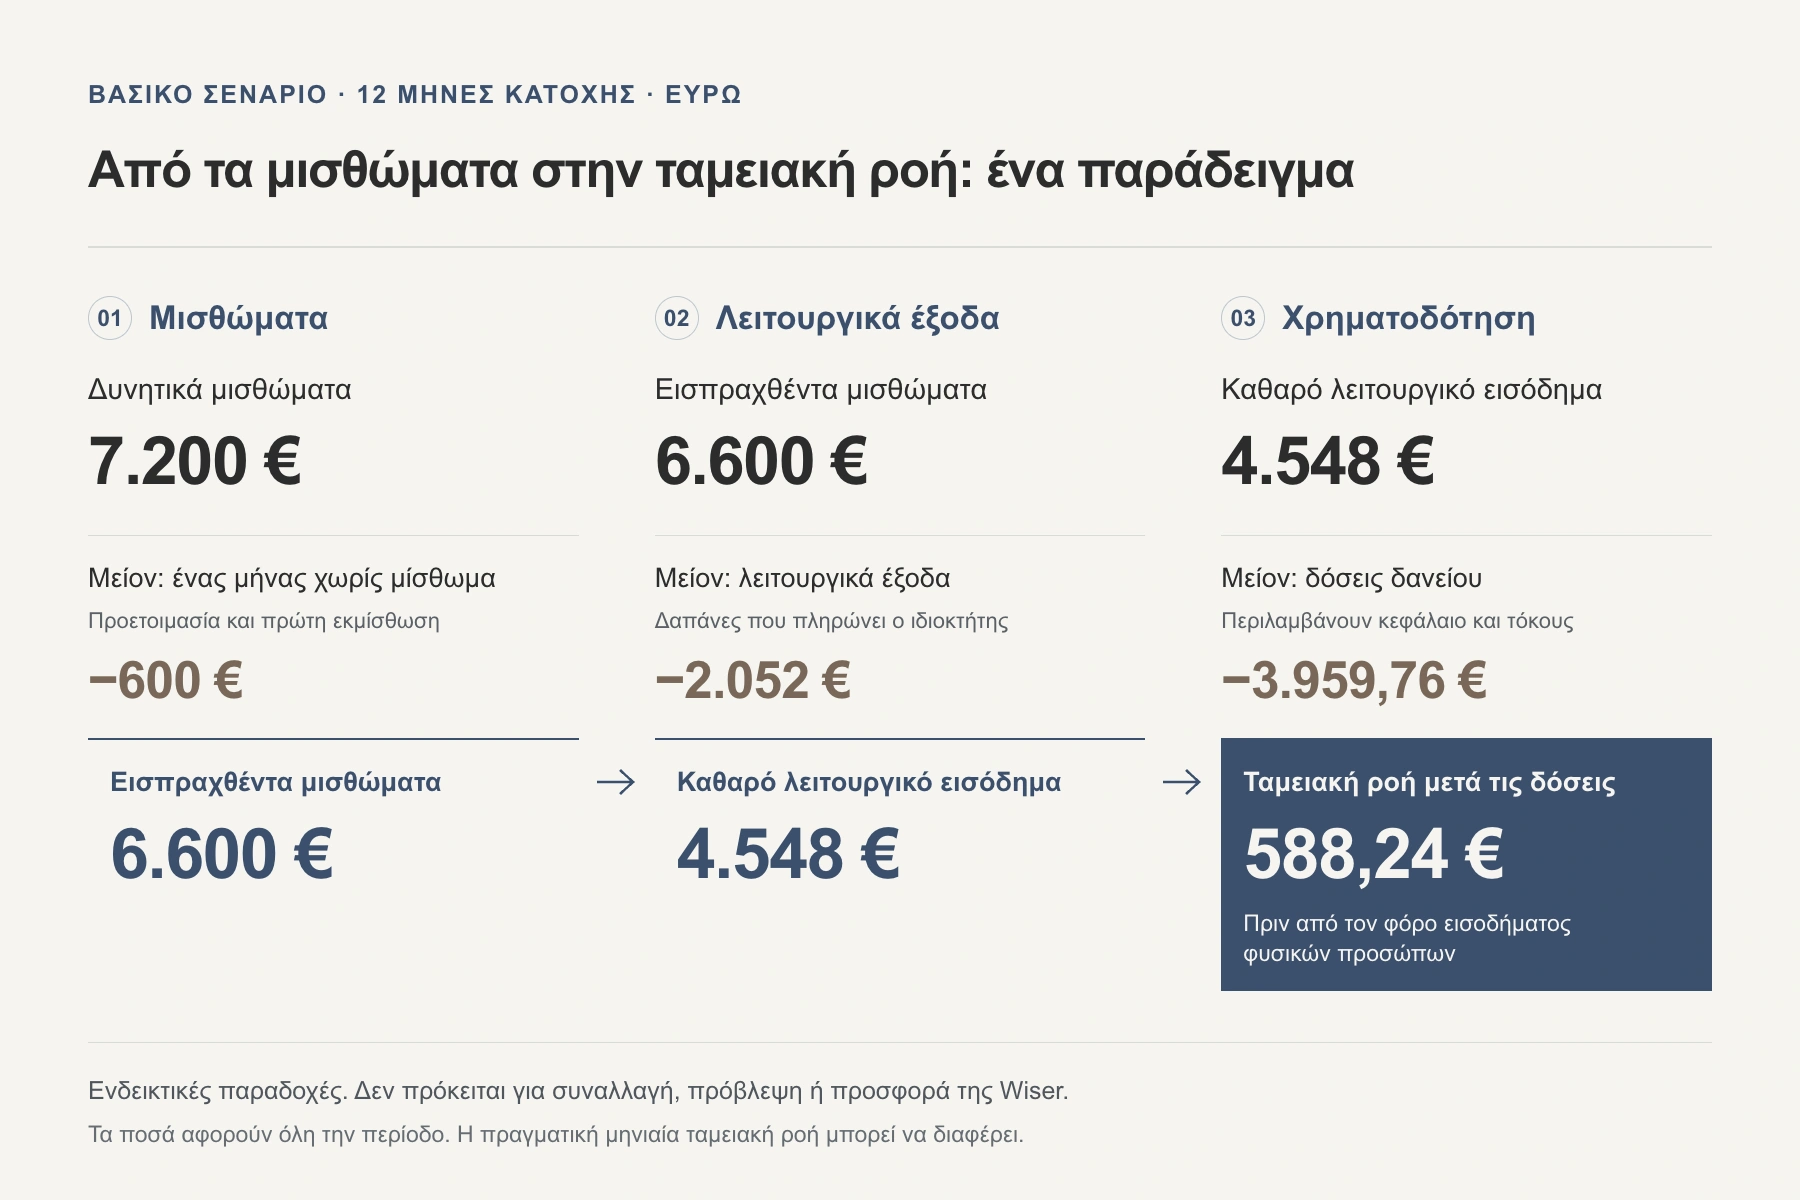
Στο βασικό σενάριο απομένουν κατά μέσο όρο μόλις 49,02 € τον μήνα, πριν από τον φόρο εισοδήματος φυσικών προσώπων. Η πραγματική ταμειακή ροή δεν κατανέμεται ισόποσα στους μήνες. Στο δυσμενέστερο σενάριο, ο ιδιοκτήτης πρέπει να καλύψει ένα έλλειμμα, παρότι το λειτουργικό εισόδημα είναι θετικό.
Η αποπληρωμή κεφαλαίου μειώνει το υπόλοιπο του δανείου, αλλά απορροφά και αυτή διαθέσιμα χρήματα. Δεν αφαιρείται στον υπολογισμό του λειτουργικού εισοδήματος και το συγκεκριμένο μοντέλο δεν την αντιμετωπίζει ως φορολογικά εκπιπτόμενη δαπάνη. Ο δανεισμός περιορίζει τα ίδια κεφάλαια που χρειάζονται κατά την αγορά, προσθέτει όμως πληρωμές που συνεχίζονται ακόμη και όταν το ακίνητο είναι κενό.
6. Καταγράψτε χωριστά το αποθεματικό και μετρήστε το μόνο μία φορά
Υποθέστε ότι ο ιδιοκτήτης διαθέτει επιπλέον 3.000 € ως ταμειακό αποθεματικό. Χωρίς δανεισμό, το αρχικό ποσό που δεσμεύεται είναι 120.000 € + 3.000 € = 123.000 €. Με το δάνειο του παραδείγματος, είναι 120.000 € − 50.000 € + 1.000 € έξοδα χρηματοδότησης + 3.000 € αποθεματικό = 74.000 €.
Το αποθεματικό παραμένει περιουσία του ιδιοκτήτη. Δεν είναι ετήσιο λειτουργικό έξοδο, επομένως δεν αφαιρείται ξανά από τα 4.548 €. Αν πληρώσετε μια επισκευή από αυτό, καταγράψτε τη δαπάνη μία φορά και ενημερώστε το υπόλοιπο του αποθεματικού. Η μεταφορά χρημάτων για να το αναπληρώσετε αργότερα μειώνει το διαθέσιμο ποσό για ανάληψη, όχι το λειτουργικό εισόδημα για δεύτερη φορά.
Για έναν επενδυτή που αγοράζει αποκλειστικά με ίδια κεφάλαια, η διαίρεση των 4.548 € με το σύνολο των 123.000 € που έχει δεσμεύσει δίνει 3,70%. Ο παρονομαστής εδώ διαφέρει από εκείνον της απόδοσης του ακινήτου που έδωσε 3,79%. Το υποθετικό αποθεματικό των 3.000 € δεν αποδεικνύει ότι υπάρχει επαρκής ρευστότητα. Εξετάστε χωριστά τις ημερομηνίες πληρωμών, τις φορολογικές υποχρεώσεις και τις μεγαλύτερες επισκευές.
7. Συνυπολογίστε τη φορολογική σας κατάσταση πριν αποφασίσετε
Οι υπολογισμοί σταματούν πριν από τον φόρο εισοδήματος φυσικών προσώπων. Η λειτουργική ταμειακή ροή δεν ταυτίζεται αυτομάτως με το φορολογητέο εισόδημα: η ελληνική φορολογική νομοθεσία καθορίζει ποιες δαπάνες εκπίπτουν. Μην εφαρμόζετε έναν φορολογικό συντελεστή απευθείας στα 4.548 € ή στα 588,24 € θεωρώντας ότι το αποτέλεσμα είναι ορθό. Υπουργείο Εθνικής Οικονομίας και Οικονομικών: Φορολογία εισοδήματος.
Η φορολογική κατοικία και η μορφή ιδιοκτησίας έχουν σημασία. Η ΑΑΔΕ κατατάσσει τα εισοδήματα από ακίνητα που βρίσκονται στην Ελλάδα στα εισοδήματα ελληνικής πηγής και εξηγεί ότι για τους φορολογικούς κατοίκους εξωτερικού εφαρμόζονται οι σχετικές συμβάσεις αποφυγής διπλής φορολογίας. Οι υποχρεώσεις δήλωσης στη χώρα φορολογικής κατοικίας και η εφαρμογή της εκάστοτε σύμβασης εξετάζονται με βάση τις συγκεκριμένες περιστάσεις του ιδιοκτήτη. ΑΑΔΕ: Φορολόγηση εισοδήματος κατοίκων εξωτερικού στην Ελλάδα.
Το μοντέλο είναι σε ευρώ. Αν οι δαπάνες σας ή ο δανεισμός σας είναι σε άλλο νόμισμα, εξετάστε χωριστά το κόστος μετατροπής και τον συναλλαγματικό κίνδυνο. Μια μελλοντική πώληση χρειάζεται επίσης δικό της υπολογισμό, με το τίμημα, τα έξοδα πώλησης, τον φόρο και το ανεξόφλητο υπόλοιπο του δανείου.
Για ένα συγκεκριμένο ακίνητο, αντικαταστήστε κάθε παραδοχή με τεκμηριωμένα στοιχεία: όσα συμφωνείται ότι περιλαμβάνει η τιμή, συγκρίσιμα μισθώματα, γραπτές προσφορές υπηρεσιών, έξοδα της πολυκατοικίας και όρους χρηματοδότησης. Έπειτα ελέγξτε αν τόσο το βασικό σενάριο όσο και μια δυσμενέστερη χρονιά ανταποκρίνονται στα χρήματα που μπορείτε να διαθέσετε. Μπορείτε να συνεχίσετε στον οδηγό επενδυτή της Wiser ή να συζητήσετε με την ομάδα την τιμή, τις προδιαγραφές και τους όρους διαχείρισης ενός συγκεκριμένου ακινήτου της Wiser.
Συχνές ερωτήσεις
Πώς συγκρίνετε δύο προσφορές όταν μόνο η μία περιλαμβάνει ανακαίνιση και επίπλωση;
Συγκρίνετε το συνολικό κόστος για να είναι κάθε διαμέρισμα έτοιμο προς εκμίσθωση, με αντίστοιχες προδιαγραφές. Προσθέστε τους φόρους που ισχύουν, τις επαγγελματικές αμοιβές, τα έξοδα καταχώρισης και μόνο τις εργασίες και τον εξοπλισμό που δεν περιλαμβάνονται ήδη στη συμφωνημένη τιμή. Ελέγξτε ότι οι προσφορές περιλαμβάνουν τον ΦΠΑ που τυχόν αναλογεί και συνυπολογίστε τις διαφορές στον χρόνο προετοιμασίας και τα μισθώματα των οποίων η είσπραξη ενδέχεται να καθυστερήσει. Μια χαμηλότερη τιμή πριν από τις εργασίες δεν συνεπάγεται χαμηλότερο συνολικό κόστος.
Η δημιουργία αποθεματικού για επισκευές μειώνει την απόδοση από μισθώματα;
Ένα αποθεματικό που δεν έχει δαπανηθεί δεν αποτελεί λειτουργικό έξοδο, άρα δεν αφαιρείται από το καθαρό λειτουργικό εισόδημα. Εμφανίστε το χωριστά μέσα στο συνολικό κεφάλαιο που έχετε δεσμεύσει και διευκρινίστε αν περιλαμβάνεται στον παρονομαστή του υπολογισμού της απόδοσης. Όταν πληρώνετε μια επισκευή από το αποθεματικό, καταγράψτε τη δαπάνη μία φορά. Η αναπλήρωσή του μειώνει τα διαθέσιμα χρήματα για ανάληψη, αλλά δεν δημιουργεί δεύτερο λειτουργικό έξοδο.
Αν έχετε υπολογίσει μισθώματα για 11 μήνες, πρέπει να αφαιρέσετε και έναν μήνα χωρίς μισθωτή;
Όχι. Αν ο μήνας χωρίς μισθωτή έχει ήδη ληφθεί υπόψη στους 11 μήνες, μια επιπλέον αφαίρεση θα μετρούσε την ίδια απώλεια μισθώματος δύο φορές. Στο ενδεικτικό παράδειγμα του άρθρου, 600 € τον μήνα επί 11 δίνουν 6.600 €, με την παραδοχή ότι το σύνολο εισπράττεται μέσα στην περίοδο του υπολογισμού. Από αυτές τις εισπράξεις αφαιρέστε τα έξοδα του ιδιοκτήτη, λαμβάνοντας υπόψη ότι ορισμένα συνεχίζονται όσο το ακίνητο είναι κενό. Ο χρόνος ανακαίνισης ή εύρεσης μισθωτή πρέπει να υπολογίζεται μόνο μία φορά μέσα στο διάστημα χωρίς εισπράξεις.
Γιατί μπορεί να χρειαστεί να προσθέσετε χρήματα ενώ το ακίνητο έχει θετικό λειτουργικό εισόδημα;
Οι δόσεις του δανείου μπορεί να υπερβαίνουν το λειτουργικό εισόδημα που απομένει μετά τα έξοδα του ακινήτου. Στο ενδεικτικό δυσμενέστερο σενάριο του άρθρου, καθαρό λειτουργικό εισόδημα 2.720 € μείον δόσεις δανείου 3.959,76 € δίνουν ετήσιο έλλειμμα 1.239,76 €, πριν από τον φόρο εισοδήματος φυσικών προσώπων. Οι δόσεις περιλαμβάνουν κεφάλαιο και τόκους, ενώ η μείωση του χρέους δεν σας δίνει μετρητά για να πληρώσετε λογαριασμούς. Τα ποσά είναι παραδοχές υπολογισμού, όχι στοιχεία απόδοσης ακινήτου της Wiser.
Τι να αλλάξετε στο βασικό σενάριο για να ελέγξετε αν η επένδυση ταιριάζει στον προϋπολογισμό σας;
Δοκιμάστε χαμηλότερο μίσθωμα, μεγαλύτερο διάστημα χωρίς εισπράξεις και μια επιπλέον επισκευή, πρώτα χωριστά και μετά συνδυαστικά. Έτσι θα δείτε ποιες παραδοχές επηρεάζουν περισσότερο το αποτέλεσμα και τι συμβαίνει όταν τα πρόσθετα έξοδα συμπίπτουν με μειωμένα έσοδα. Καταγράψτε επίσης ανά μήνα τις δόσεις του δανείου και τις μεγαλύτερες πληρωμές. Ελέγξτε αν τα διαθέσιμα χρήματα καλύπτουν τυχόν έλλειμμα, χωρίς να βασίζεστε σε άνοδο της αξίας του ακινήτου. Το δυσμενέστερο σενάριο του άρθρου είναι ανάλυση ευαισθησίας, όχι όριο των πιθανών ζημιών.


