


Η βασική εικόνα
Η βραχυχρόνια μίσθωση μπορεί να αποφέρει περισσότερα έσοδα, αλλά να αφήνει λιγότερα χρήματα μετά τα έξοδα. Η μακροχρόνια μίσθωση προσφέρει πιο προβλέψιμο πρόγραμμα πληρωμών, μαζί με τον κίνδυνο καθυστερούμενων οφειλών και μια μεγαλύτερη χρονική δέσμευση. Πρώτα εξακριβώστε αν επιτρέπονται και οι δύο επιλογές στη συγκεκριμένη διεύθυνση.
Ενημερώθηκε στις 9 Νοεμβρίου 2026
1. Ελέγξτε αν επιτρέπονται και οι δύο επιλογές
Το Airbnb είναι πλατφόρμα. Η βραχυχρόνια μίσθωση είναι μορφή εκμίσθωσης που μπορεί να γίνεται και μέσω άλλων πλατφορμών ή με απευθείας κρατήσεις. Σύμφωνα με το πλαίσιο του άρθρου 111 του ν. 4446/2016, κάθε μίσθωση διαρκεί λιγότερο από 60 ημέρες, χωρίς άλλες υπηρεσίες πέρα από τη διαμονή και την παροχή κλινοσκεπασμάτων. Το όριο αφορά κάθε σύμβαση χωριστά, όχι το σύνολο των διανυκτερεύσεων μέσα στο έτος. ΑΑΔΕ: το πλαίσιο του άρθρου 111
Στη Θεσσαλονίκη ισχύει ένας τοπικός περιορισμός που έχει ιδιαίτερη σημασία για τους νέους επενδυτές. Από την 1η Ιουλίου έως τις 31 Δεκεμβρίου 2026 απαγορεύεται η εγγραφή για πρώτη φορά στο Μητρώο Ακινήτων Βραχυχρόνιας Διαμονής για ακίνητα στην Α΄ Δημοτική Κοινότητα του Δήμου Θεσσαλονίκης. Πρόκειται για συγκεκριμένη γεωγραφική περιοχή και όχι για απαγόρευση σε ολόκληρη την πόλη. Πύλη Στεγαστικής Πολιτικής
Η αγορά ακινήτου που ήδη λειτουργεί με βραχυχρόνια μίσθωση στην περιοχή αυτή δεν διατηρεί την εγγραφή του στο μητρώο: ο νόμος προβλέπει διαγραφή μετά από πώληση ή δωρεά και αποκλείει την επανεγγραφή όσο ισχύει ο περιορισμός. Ελέγξτε τη διεύθυνση και τη συγκεκριμένη μεταβίβαση πριν αποδώσετε αξία σε μια υπάρχουσα καταχώριση σε πλατφόρμα. Ν. 5313/2026, άρθρο 5
Και για τις δύο μορφές μίσθωσης, ελέγξτε την επιτρεπόμενη χρήση του ακινήτου, τον κανονισμό της πολυκατοικίας και τυχόν υφιστάμενη μίσθωση. Η σύγκριση που ακολουθεί προϋποθέτει ότι και οι δύο χρήσεις είναι νόμιμες. Δεν κάνει καμία παραδοχή για το καθεστώς των περιορισμών μετά τη συγκεκριμένη περίοδο.
2. Υπολογίστε τα έσοδα δώδεκα μηνών
Στη μακροχρόνια μίσθωση, ξεκινήστε από το συμφωνημένο ενοίκιο και αφαιρέστε τις περιόδους χωρίς μισθωτή και τα ποσά που δεν καταβλήθηκαν, ώστε να εκτιμήσετε τις εισπράξεις. Ένα υπογεγραμμένο μισθωτήριο δεν εγγυάται την έγκαιρη πληρωμή. Μην υπολογίζετε την επιστρεπτέα εγγύηση στα έσοδα από μισθώματα.
Στη βραχυχρόνια μίσθωση, πολλαπλασιάστε για κάθε μήνα τις πληρωμένες διανυκτερεύσεις με τη μέση τιμή διαμονής που επιτεύχθηκε, μετά τις εκπτώσεις και τις επιστροφές χρημάτων αλλά πριν από τις προμήθειες και τις αμοιβές λειτουργίας. Στη συνέχεια αθροίστε τους μήνες. Ένα Σαββατοκύριακο με μεγάλη ζήτηση ή η υψηλότερη αναγραφόμενη τιμή δεν αντιπροσωπεύουν τον ετήσιο μέσο όρο.
Χρησιμοποιήστε σταθερό ορισμό της πληρότητας. Για ένα διαμέρισμα διαθέσιμο όλο το έτος, ο παρονομαστής είναι 365 διανυκτερεύσεις. Καταγράψτε χωριστά τις ημερομηνίες που έχουν δεσμευτεί για προσωπική χρήση ή επισκευές: η υψηλή πληρότητα σε ένα ημερολόγιο με περιορισμένη διαθεσιμότητα μπορεί να κρύβει χαμηλά ετήσια έσοδα.
Ζητήστε αρχεία κρατήσεων που να συμφωνούν με τις καταβολές και τα έξοδα. Αν το ακίνητο δεν έχει ακόμη λειτουργήσει, χρησιμοποιήστε σενάρια που επισημαίνονται σαφώς ως υποθέσεις. Συγκρίνετε ακίνητα με παρόμοια τοποθεσία, εμβαδόν, όροφο, πρόσβαση σε ανελκυστήρα και κατάσταση. Το ημερολόγιο μιας αγγελίας δεν εξηγεί γιατί κάποιες ημερομηνίες δεν είναι διαθέσιμες, ενώ τα συνολικά τουριστικά μεγέθη της πόλης δεν τεκμηριώνουν ζήτηση για ένα συγκεκριμένο διαμέρισμα.
3. Συνυπολογίστε την εργασία που απαιτείται
Η συχνότητα των εργασιών έχει σημασία. Η μακροχρόνια μίσθωση περιλαμβάνει εύρεση μισθωτή, είσπραξη ενοικίων, συντήρηση και χειρισμό της ανανέωσης της μίσθωσης ή της αποχώρησης. Στη βραχυχρόνια μίσθωση προστίθενται επαναλαμβανόμενες εργασίες: επικοινωνία με επισκέπτες, τιμολόγηση, αφίξεις, καθαρισμός, πλύσιμο ιματισμού και διαχείριση κρατήσεων.
| Τι συγκρίνετε; | Μακροχρόνια μίσθωση | Βραχυχρόνια μίσθωση |
|---|---|---|
| Τι καθορίζει τις εισπράξεις; | Μηνιαίο ενοίκιο, περίοδοι χωρίς μισθωτή και συνέπεια στις πληρωμές | Πληρωμένες διανυκτερεύσεις, τιμές που επιτεύχθηκαν, ακυρώσεις και επιστροφές χρημάτων |
| Ποια έξοδα μεταβάλλονται ανάλογα με τη χρήση; | Έξοδα εκμίσθωσης, επισκευές και ορισμένες χρεώσεις διαχείρισης | Προμήθειες πλατφορμών, διαχείριση, καθαρισμός, πλύσιμο ιματισμού και αναλώσιμα |
| Ποιος πληρώνει τους καθημερινούς λογαριασμούς; | Ελέγξτε το μισθωτήριο και ποια έξοδα βαρύνουν τον ιδιοκτήτη | Προϋπολογίστε ηλεκτρικό ρεύμα, θέρμανση, νερό και διαδίκτυο που πληρώνει ο ιδιοκτήτης |
| Τι μπορεί να διακόψει τα έσοδα; | Αποχώρηση μισθωτή, καθυστερούμενες οφειλές ή μεγάλες επισκευές | Περίοδοι με λίγες κρατήσεις, προβλήματα στη λειτουργία ή μη διαθέσιμες ημερομηνίες |
| Ποιες εργασίες παραμένουν στον ιδιοκτήτη; | Αποφάσεις, έλεγχος καταστάσεων εσόδων και εξόδων, έκτακτα προβλήματα | Οι ίδιες εργασίες, μαζί με την επίβλεψη της συχνότερης εναλλαγής επισκεπτών |
Συγκρίνετε τι καλύπτει η διαχείριση: ο καθαρισμός, οι προμήθειες πλατφορμών και η διεκπεραίωση φορολογικών υποχρεώσεων ενδέχεται να χρεώνονται επιπλέον. Ελέγξτε αν η αμοιβή υπολογίζεται στα έσοδα από τη διαμονή ή σε ένα ευρύτερο συνολικό ποσό της κράτησης, καθώς και αν περιλαμβάνεται ο ΦΠΑ.
Αποτιμήστε τις ώρες προσωπικής διαχείρισης και τη διαθεσιμότητά σας για έκτακτες ανάγκες χωριστά από τις χρηματικές δαπάνες. Ακόμη και με διαχειριστή, χρειάζεστε χρόνο για να εξετάζετε αποφάσεις και αποτελέσματα.
Ξεχωρίστε την αρχική επίπλωση και την προετοιμασία για τις απαιτήσεις ασφάλειας από τη συντήρηση και τις αντικαταστάσεις κατά τη λειτουργία. Υπολογίστε κάθε δαπάνη μόνο μία φορά και διατηρήστε επαρκή ρευστότητα για μια ασυνήθιστα ακριβή επισκευή.
4. Λάβετε υπόψη τις απαιτήσεις λειτουργίας και τη φορολογική μεταχείριση
Οι πανελλαδικές προδιαγραφές για τα ακίνητα βραχυχρόνιας μίσθωσης τέθηκαν σε ισχύ την 1η Οκτωβρίου 2025. Καλύπτουν τη νόμιμη κύρια χρήση των χώρων, τον φυσικό φωτισμό, τον αερισμό και τον κλιματισμό, την ασφάλιση αστικής ευθύνης, την υπεύθυνη δήλωση ηλεκτρολόγου εγκαταστάτη, τους πυροσβεστήρες, τους ανιχνευτές καπνού, το ρελέ διαρροής και τη σήμανση διαφυγής, καθώς και το πιστοποιητικό μυοκτονίας και απεντόμωσης, το φαρμακείο πρώτων βοηθειών και τα τηλέφωνα έκτακτης ανάγκης. Ν. 5170/2025, άρθρα 3 και 34
Το Υπουργείο Τουρισμού διατηρεί αναρτημένες τις οδηγίες εφαρμογής στη σελίδα για τη βραχυχρόνια διαμονή. Εντάξτε τη συμμόρφωση τόσο στον έλεγχο του ακινήτου όσο και στον προϋπολογισμό: μια καλαίσθητη ανακαίνιση δεν αποδεικνύει ότι πληρούνται οι νομικές και τεχνικές απαιτήσεις.
Για ένα διαμέρισμα που εκμισθώνεται μέσω του καθεστώτος του μητρώου, υπολογίστε τις υποχρεώσεις εγγραφής, αναγραφής του Αριθμού Μητρώου Ακινήτου (ΑΜΑ) και υποβολής Δηλώσεων Βραχυχρόνιας Διαμονής. Η υπηρεσία βραχυχρόνιας μίσθωσης της ΑΑΔΕ περιγράφει τη διαδικασία υποβολής των δηλώσεων.
Η φορολογική μεταχείριση μπορεί να αλλάξει τη σύγκριση. Για φυσικό πρόσωπο που εκμισθώνει βραχυχρόνια έως δύο επιπλωμένα ακίνητα χωρίς πρόσθετες υπηρεσίες, τα έσοδα φορολογούνται κατά κανόνα ως εισόδημα από ακίνητη περιουσία. Η βραχυχρόνια εκμίσθωση τριών ή περισσότερων ακινήτων, καθώς και η δραστηριότητα μέσω νομικού προσώπου ή νομικής οντότητας, υπάγονται στη φορολόγηση εισοδήματος από επιχειρηματική δραστηριότητα. Υπουργείο Εθνικής Οικονομίας και Οικονομικών: φορολογία εισοδήματος
Η ΑΑΔΕ διακρίνει επίσης τη μεταχείριση ως προς τον ΦΠΑ στις παραπάνω περιπτώσεις και προσδιορίζει τα τέλη που συνδέονται με τη διαμονή. Το τέλος ανθεκτικότητας στην κλιματική κρίση βαρύνει τον επισκέπτη και αποδίδεται από τον εκμεταλλευτή του ακινήτου. Κρατήστε το χωριστά από τα έσοδα του ιδιοκτήτη από μισθώματα. ΑΑΔΕ: συχνές ερωτήσεις για τη βραχυχρόνια μίσθωση, ερωτήσεις 10 και 23 έως 27
Ο παρακάτω υπολογισμός σταματά πριν από τον φόρο εισοδήματος και τη χρηματοδότηση. Το λειτουργικό εισόδημα δεν ταυτίζεται αυτομάτως με το φορολογητέο. Η τελική φορολογική σύγκριση εξαρτάται από το ιδιοκτησιακό σχήμα, τα λοιπά σχετικά εισοδήματα και τη φορολογική κατοικία, καθώς και από τυχόν εφαρμοστέα σύμβαση αποφυγής διπλής φορολογίας.
5. Συγκρίνετε το ίδιο διαμέρισμα για ένα έτος λειτουργίας
Ενδεικτικό παράδειγμα με υποθέσεις μόνο για τον υπολογισμό. Δεν αποτελεί συναλλαγή, πρόβλεψη ή προσφορά της Wiser. Όλα τα μισθώματα, οι τιμές, οι αμοιβές και οι δαπάνες που ακολουθούν αποτελούν υποθέσεις. Δεν πρόκειται για δεδομένα αναφοράς της αγοράς της Θεσσαλονίκης ούτε για τιμές υπηρεσιών της Wiser.
Ας υποθέσουμε ότι το ίδιο διαμέρισμα 50 τ.μ. βρίσκεται ήδη στην κυριότητα του επενδυτή, είναι επιπλωμένο, πληροί τις απαιτήσεις και είναι έτοιμο για οποιαδήποτε από τις δύο μορφές μίσθωσης, εκτός της περιοχής όπου ισχύει ο περιορισμός. Κατά το έτος του παραδείγματος δεν απαιτούνται πρόσθετες δαπάνες προετοιμασίας ή μεγάλα έργα κεφαλαιουχικού χαρακτήρα. Ο ιδιοκτήτης είναι φυσικό πρόσωπο, έχει μόνο αυτό το ακίνητο σε βραχυχρόνια μίσθωση και δεν παρέχει πρόσθετες υπηρεσίες στους επισκέπτες. Επομένως, το παράδειγμα υποθέτει ότι δεν επιβάλλεται ΦΠΑ στη διαμονή ούτε τέλος παρεπιδημούντων, το οποίο αφορά την επιχειρηματική δραστηριότητα. Όλες οι δαπάνες προς προμηθευτές περιλαμβάνουν τον ΦΠΑ που τυχόν αναλογεί. Το τέλος ανθεκτικότητας στην κλιματική κρίση εισπράττεται χωριστά και αποδίδεται ολόκληρο, χωρίς να περιλαμβάνεται στα έσοδα ή στα έξοδα παρακάτω.
Στη μακροχρόνια μίσθωση εισπράττονται 650 € για 11 μήνες, με έναν μήνα χωρίς μισθωτή και χωρίς καθυστερούμενες οφειλές. Στη βραχυχρόνια μίσθωση το διαμέρισμα είναι διαθέσιμο και τις 365 διανυκτερεύσεις και μισθώνεται για 180, με μέση τιμή 70 €, χωρίς ξεχωριστή χρέωση καθαρισμού στον επισκέπτη. Οι διαμονές τριών διανυκτερεύσεων συνεπάγονται 60 εναλλαγές επισκεπτών, με κόστος 30 € για καθαρισμό και πλύσιμο ιματισμού μεταξύ των διαμονών και χωρίς υπηρεσίες κατά τη διάρκειά τους. Οι υπόλοιπες 185 διανυκτερεύσεις δεν αποφέρουν έσοδα.
| Ετήσιο κονδύλι (υποθέσεις) | Μακροχρόνια μίσθωση | Βραχυχρόνια μίσθωση |
|---|---|---|
| Εισπραχθέντα έσοδα από μισθώματα | 7.150 € | 12.600 € |
| Προμήθειες πλατφορμών: 0% / 15% των εσόδων από μισθώματα | 0 € | 1.890 € |
| Αμοιβή διαχείρισης: 8% / 18% των εσόδων από μισθώματα | 572 € | 2.268 € |
| Εύρεση μισθωτή και προετοιμασία κατά την αλλαγή μισθωτή | 300 € | 0 € |
| Καθαρισμός και πλύσιμο ιματισμού μεταξύ διαμονών | 0 € | 1.800 € |
| Λογαριασμοί παροχών και διαδίκτυο που πληρώνει ο ιδιοκτήτης | 150 € | 1.500 € |
| Συντήρηση και μικρές αντικαταστάσεις | 500 € | 600 € |
| Ασφάλιση | 200 € | 300 € |
| ΕΝΦΙΑ (ετήσιος φόρος ακινήτου) | 250 € | 250 € |
| Κοινόχρηστα που βαρύνουν τον ιδιοκτήτη | 180 € | 300 € |
| Λογιστική υποστήριξη και δηλώσεις | 180 € | 300 € |
| Περιοδικοί έλεγχοι ασφάλειας, μυοκτονία και απεντόμωση στη βραχυχρόνια μίσθωση | 0 € | 180 € |
| Σύνολο λειτουργικών εξόδων | 2.332 € | 9.388 € |
| Καθαρό λειτουργικό εισόδημα, πριν από τον φόρο εισοδήματος και τη χρηματοδότηση | 4.818 € | 3.212 € |
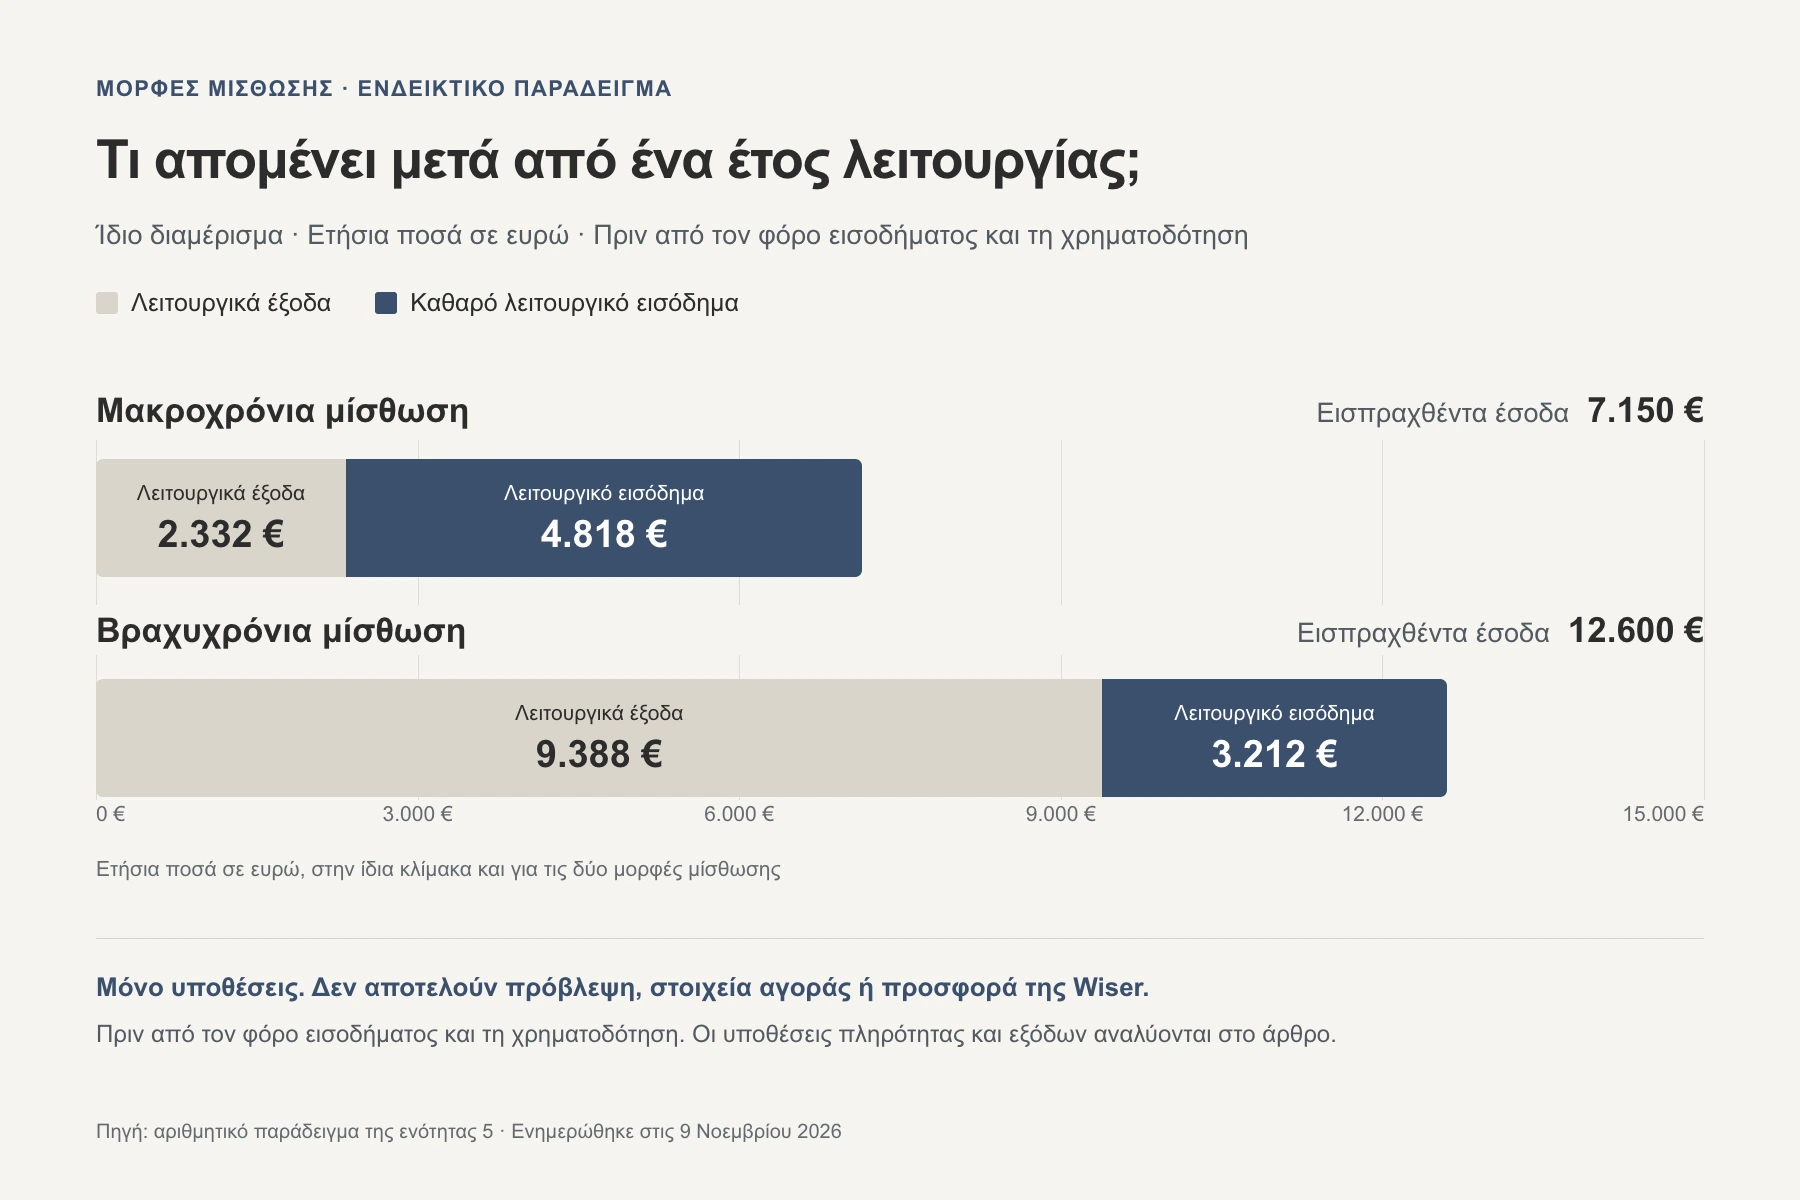
Το καθαρό λειτουργικό εισόδημα προκύπτει αφαιρώντας από τις εισπράξεις όλα τα έξοδα του πίνακα. Η συντήρηση υπολογίζεται ως δαπάνη που πραγματοποιήθηκε, όχι ως πρόσθετο αποθεματικό. Στη μακροχρόνια μίσθωση, οι λογαριασμοί που πληρώνει ο ιδιοκτήτης αφορούν τον μήνα χωρίς μισθωτή. Όσο κατοικεί στο ακίνητο, ο μισθωτής πληρώνει τη δική του κατανάλωση. Η περίοδος χωρίς μισθωτή έχει ήδη συνυπολογιστεί στις εισπράξεις.
Σε αυτό το σενάριο, η βραχυχρόνια μίσθωση αποφέρει αισθητά περισσότερα έσοδα, αλλά αφήνει λιγότερα χρήματα. Αν αλλάξουν οι πληρωμένες διανυκτερεύσεις, αλλάζει και το αποτέλεσμα:
| Σενάριο βραχυχρόνιας μίσθωσης (ίδια τιμή 70 € και διαμονές τριών διανυκτερεύσεων) | Πληρωμένες διανυκτερεύσεις / 365 | Καθαρό λειτουργικό εισόδημα |
|---|---|---|
| Λιγότερες κρατήσεις | 150 / 365 = 41,1% | 2.105 € |
| Βασικό παράδειγμα | 180 / 365 = 49,3% | 3.212 € |
| Περισσότερες κρατήσεις | 240 / 365 = 65,8% | 5.426 € |
Στα σενάρια αυτά τα υπόλοιπα ετήσια έξοδα παραμένουν στα 3.430 €. Ο τύπος είναι: πληρωμένες διανυκτερεύσεις × 70 € × (1 − 15% − 18%) − εναλλαγές επισκεπτών × 30 € − 3.430 €. Πρόκειται για ανάλυση ευαισθησίας του υπολογισμού, όχι για ισχυρισμό ότι είναι εφικτή η υψηλότερη πληρότητα ή ότι οι λογαριασμοί παροχών θα παραμείνουν στα ίδια επίπεδα.
Στις 240 διανυκτερεύσεις, η βραχυχρόνια μίσθωση υπερέχει κατά 608 €, πριν συνυπολογιστούν ο χρόνος του ιδιοκτήτη, ο φόρος εισοδήματος και η χρηματοδότηση. Και η μακροχρόνια μίσθωση έχει δυσμενές σενάριο: ένας δεύτερος μήνας χωρίς μισθωτή, με τα υπόλοιπα έξοδα αμετάβλητα και την αμοιβή διαχείρισης στο 8% των εισπράξεων, μειώνει το αποτέλεσμά της στα 4.220 €.
Αυτές είναι συγκρίσεις λειτουργικών αποτελεσμάτων, όχι αποδόσεις επένδυσης. Πριν αποφασίσετε στην πράξη, συνυπολογίστε τυχόν διαφορά στα αρχικά έξοδα επίπλωσης ή συμμόρφωσης με τις απαιτήσεις, καθώς και το κεφάλαιο που έχει δεσμευτεί στο ακίνητο.
6. Επιλέξτε με βάση το ακίνητο και τις ανάγκες σας
Η μακροχρόνια μίσθωση μπορεί να ταιριάζει σε ένα διαμέρισμα με τεκμηριωμένη ζήτηση για κατοικία και σε έναν ιδιοκτήτη που προτιμά πιο σταθερό πρόγραμμα πληρωμών και λιγότερες αλλαγές μισθωτών. Οι κίνδυνοι περιλαμβάνουν την εξάρτηση από έναν μισθωτή, τις καθυστερούμενες οφειλές, τις ζημιές και την περιορισμένη ευελιξία ως προς την ανάκτηση της κατοχής του ακινήτου. Για μίσθωση κατοικίας που υπάγεται στη σχετική νόμιμη προστασία, η ελάχιστη διάρκεια είναι κατά κανόνα τρία έτη, ακόμη και αν στο μισθωτήριο αναγράφεται μικρότερη διάρκεια. Άρειος Πάγος: απόφαση 650/2007
Η βραχυχρόνια μίσθωση μπορεί να ταιριάζει σε ένα ακίνητο όπου επιτρέπεται αυτή η χρήση, με τεκμηριωμένη ζήτηση από επισκέπτες και αξιόπιστη υποστήριξη της λειτουργίας του. Προσφέρει ευελιξία τιμολόγησης μεταξύ κρατήσεων και δυνατότητα προγραμματισμένης προσωπικής χρήσης, η οποία όμως μειώνει τις διανυκτερεύσεις που μπορούν να αποφέρουν έσοδα. Οι κίνδυνοι περιλαμβάνουν τις διακυμάνσεις των κρατήσεων, τις αξιολογήσεις των επισκεπτών, την εξάρτηση από πλατφόρμες, τα προβλήματα εξυπηρέτησης και τις αλλαγές του κανονιστικού πλαισίου. Η μετάβαση από τη μία μορφή μίσθωσης στην άλλη συνεπάγεται έξοδα και νομικούς περιορισμούς.
Επιλέξτε με βάση το ετήσιο αποτέλεσμα, τον φόρτο εργασίας που μπορείτε να αναλάβετε και την οικονομική σας δυνατότητα να αντεπεξέλθετε σε μια πιο αδύναμη χρονιά. Η Wiser εστιάζει στις μακροχρόνιες μισθώσεις στη Θεσσαλονίκη. Για τις πρακτικές ευθύνες που συνεπάγεται η ιδιοκτησία, διαβάστε τον οδηγό κατοχής και διαχείρισης ακινήτου.
Γενικές πληροφορίες με ημερομηνία αναφοράς την 9η Νοεμβρίου 2026. Η νομική και φορολογική αντιμετώπιση του συγκεκριμένου ακινήτου πρέπει να εξετάζεται από ανεξάρτητους συμβούλους της επιλογής σας.
Συχνές ερωτήσεις
Πώς ελέγχετε μια πρόβλεψη πληρότητας στο Airbnb πριν βασιστείτε σε αυτή;
Ζητήστε μηνιαία ανάλυση των πληρωμένων διανυκτερεύσεων, των τιμών που εισπράχθηκαν ανά διανυκτέρευση και των ημερών κατά τις οποίες το διαμέρισμα δεν ήταν διαθέσιμο. Για ακίνητο που ήδη λειτουργεί, διασταυρώστε τα αρχεία κρατήσεων με τις εισπράξεις. Για νέα καταχώριση, τα στοιχεία συγκρίσιμων ακινήτων μπορούν να στηρίξουν ένα σενάριο, αλλά δεν αποδεικνύουν τη μελλοντική του επίδοση. Ένα ημερολόγιο που φαίνεται γεμάτο δεν αρκεί, γιατί οι ημερομηνίες μπορεί να έχουν δεσμευτεί για άλλους λόγους. Επίσης, υψηλή πληρότητα υπολογισμένη σε λίγες διαθέσιμες διανυκτερεύσεις μπορεί να είναι παραπλανητική.
Αξίζει να μειώσετε την τιμή ανά διανυκτέρευση για να αυξήσετε την πληρότητα;
Μόνο αν οι πρόσθετες κρατήσεις βελτιώνουν το καθαρό λειτουργικό εισόδημα. Συγκρίνετε τις επιπλέον εισπράξεις μετά τις προμήθειες και τις αμοιβές με το πρόσθετο κόστος καθαρισμού, πλυσίματος ιματισμού, λογαριασμών παροχών και άλλων εξόδων φιλοξενίας. Εξετάστε επίσης μήπως η έκπτωση μειώνει τα έσοδα από διανυκτερεύσεις που θα μπορούσαν να κλειστούν σε υψηλότερη τιμή. Για τη σύγκριση με τη μακροχρόνια μίσθωση, υπολογίστε ξανά ολόκληρο το έτος με τη νέα τιμή και πληρότητα, χρησιμοποιώντας ίδιες κατηγορίες εξόδων και αποτελέσματα πριν από τον φόρο εισοδήματος και τη χρηματοδότηση και στις δύο περιπτώσεις.
Έχει σημασία η διάρκεια της διαμονής αν οι κρατημένες διανυκτερεύσεις παραμένουν ίδιες;
Ναι. Ο ίδιος αριθμός πληρωμένων διανυκτερεύσεων μπορεί να κατανέμεται σε πολύ διαφορετικό αριθμό κρατήσεων και κάθε εναλλαγή επισκεπτών συνεπάγεται εργασία και πιθανώς πρόσθετα έξοδα. Στο ίδιο διαμέρισμα, με την ίδια μέση τιμή ανά διανυκτέρευση, οι λιγότερες εναλλαγές μπορούν να μειώσουν τον καθαρισμό και το πλύσιμο ιματισμού μεταξύ διαμονών, αλλά και τον χρόνο συντονισμού και υποδοχής. Αν οι μεγαλύτερες διαμονές απαιτούν έκπτωση, ελέγξτε αν η εξοικονόμηση υπερβαίνει την απώλεια εσόδων. Συγκρίνετε λοιπόν και τον αριθμό των διαμονών και τις τιμές που επιτεύχθηκαν, μαζί με τις πληρωμένες διανυκτερεύσεις.
Πώς συγκρίνετε ένα Airbnb που διαχειρίζεστε μόνοι σας με μια μακροχρόνια μίσθωση υπό επαγγελματική διαχείριση;
Παρουσιάστε χωριστά το ταμειακό αποτέλεσμα και τον φόρτο εργασίας του ιδιοκτήτη. Υπολογίστε το καθαρό λειτουργικό εισόδημα για κάθε επιλογή και στη συνέχεια εκτιμήστε τον χρόνο και τη διαθεσιμότητα που απαιτούν τα μηνύματα, η τιμολόγηση, ο συντονισμός του καθαρισμού και οι επισκευές. Μπορείτε να προσθέσετε ένα σενάριο που αποτιμά χρηματικά τον χρόνο σας ή να συγκρίνετε και τις δύο μορφές μίσθωσης με διαχείριση επί πληρωμή, ώστε να δείτε τι θα συμβεί αν πάψετε να διαχειρίζεστε προσωπικά το ακίνητο. Κρατήστε την αποτίμηση του χρόνου χωριστά από τις πραγματικές χρηματικές δαπάνες.
Μπορείτε να εναλλάσσετε τη μίσθωση κατοικίας με το Airbnb όποτε αλλάζει η ζήτηση;
Όχι αυτομάτως. Πρώτα ελέγξτε πότε μπορείτε νόμιμα να ανακτήσετε την κατοχή του διαμερίσματος και αν επιτρέπεται η επόμενη χρήση. Η μίσθωση κατοικίας που υπάγεται στη σχετική νόμιμη προστασία έχει ελάχιστη διάρκεια τριών ετών, ακόμη και αν το μισθωτήριο ορίζει μικρότερη. Επιπλέον, η εγγραφή για πρώτη φορά στο Μητρώο Ακινήτων Βραχυχρόνιας Διαμονής για ακίνητα στην Α΄ Δημοτική Κοινότητα του Δήμου Θεσσαλονίκης απαγορεύεται από την 1η Ιουλίου έως τις 31 Δεκεμβρίου 2026. Μόνο αφού επιβεβαιώσετε ότι η μετάβαση είναι νομικά εφικτή, προσθέστε στο εναλλακτικό σενάριο τα έξοδα προετοιμασίας και την αναμενόμενη περίοδο χωρίς μίσθωμα.


